دخلت أربع علامات صينية قائمة العشرة الأوائل في السوق السعودية خلال النصف الأول من 2026، بحصة سوقية مجمّعة بلغت 13.4%.
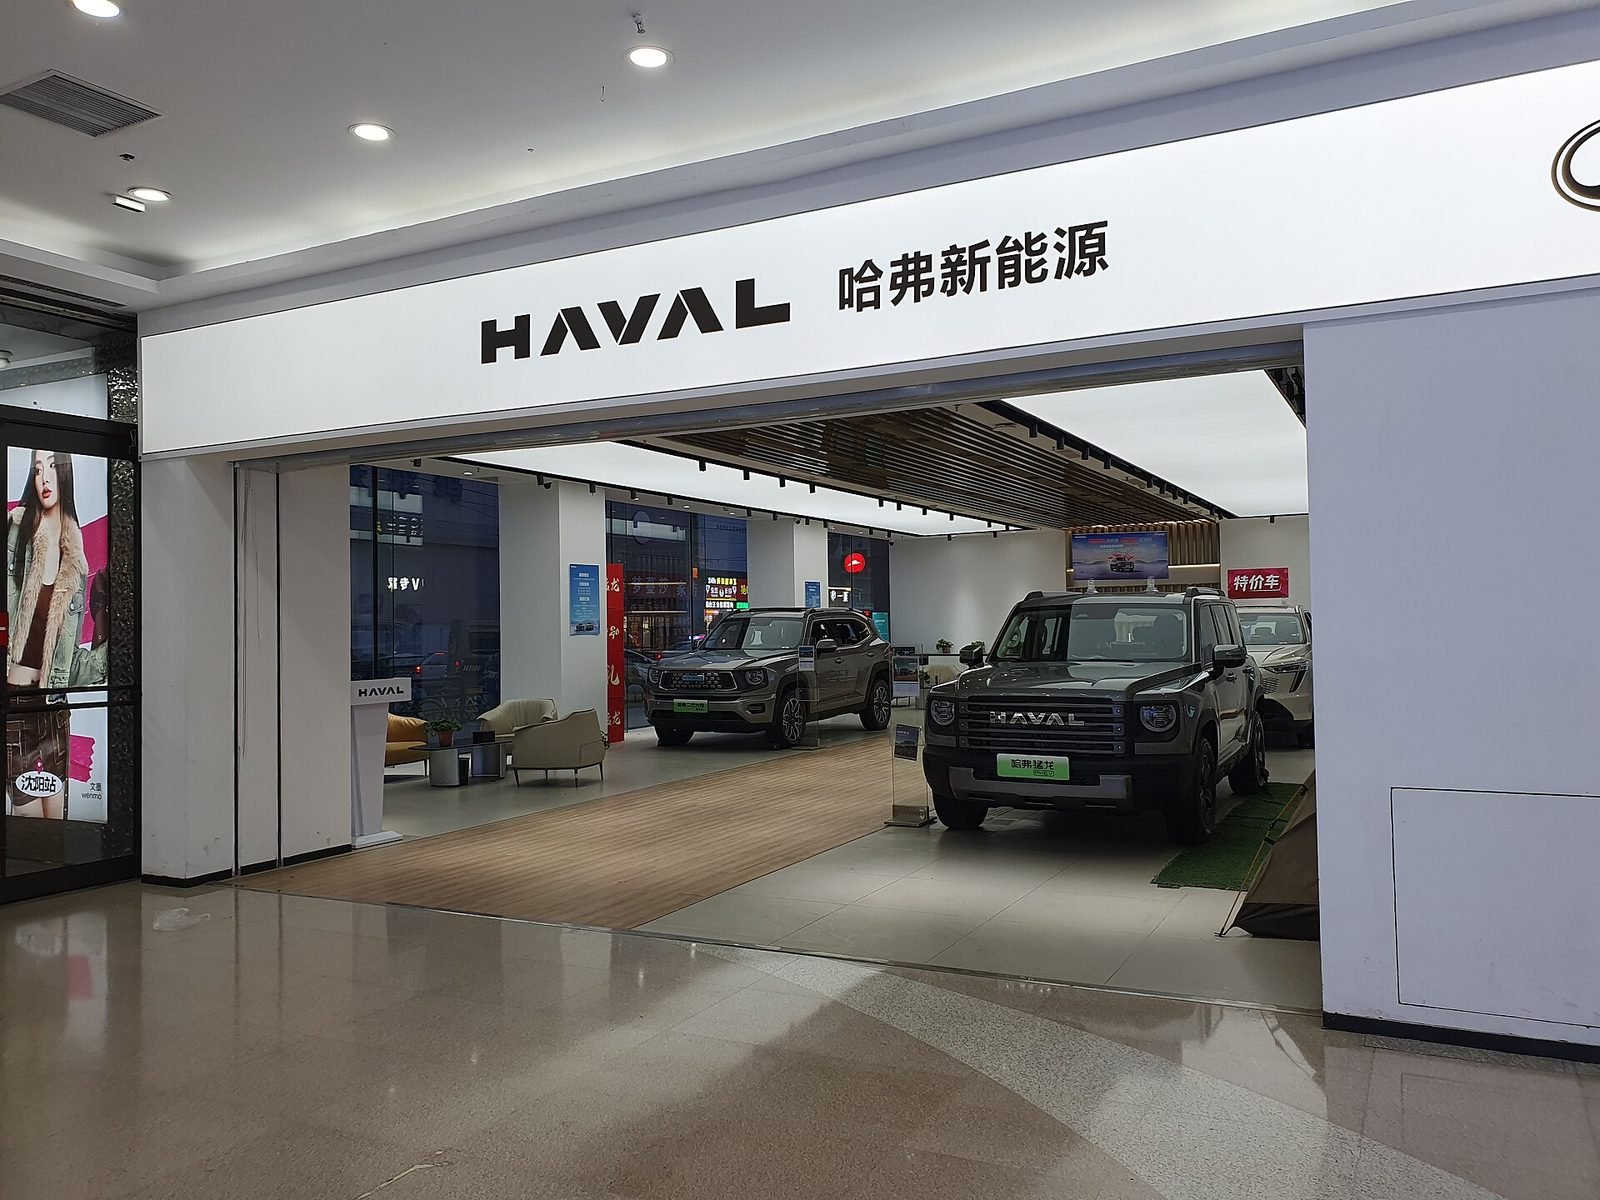
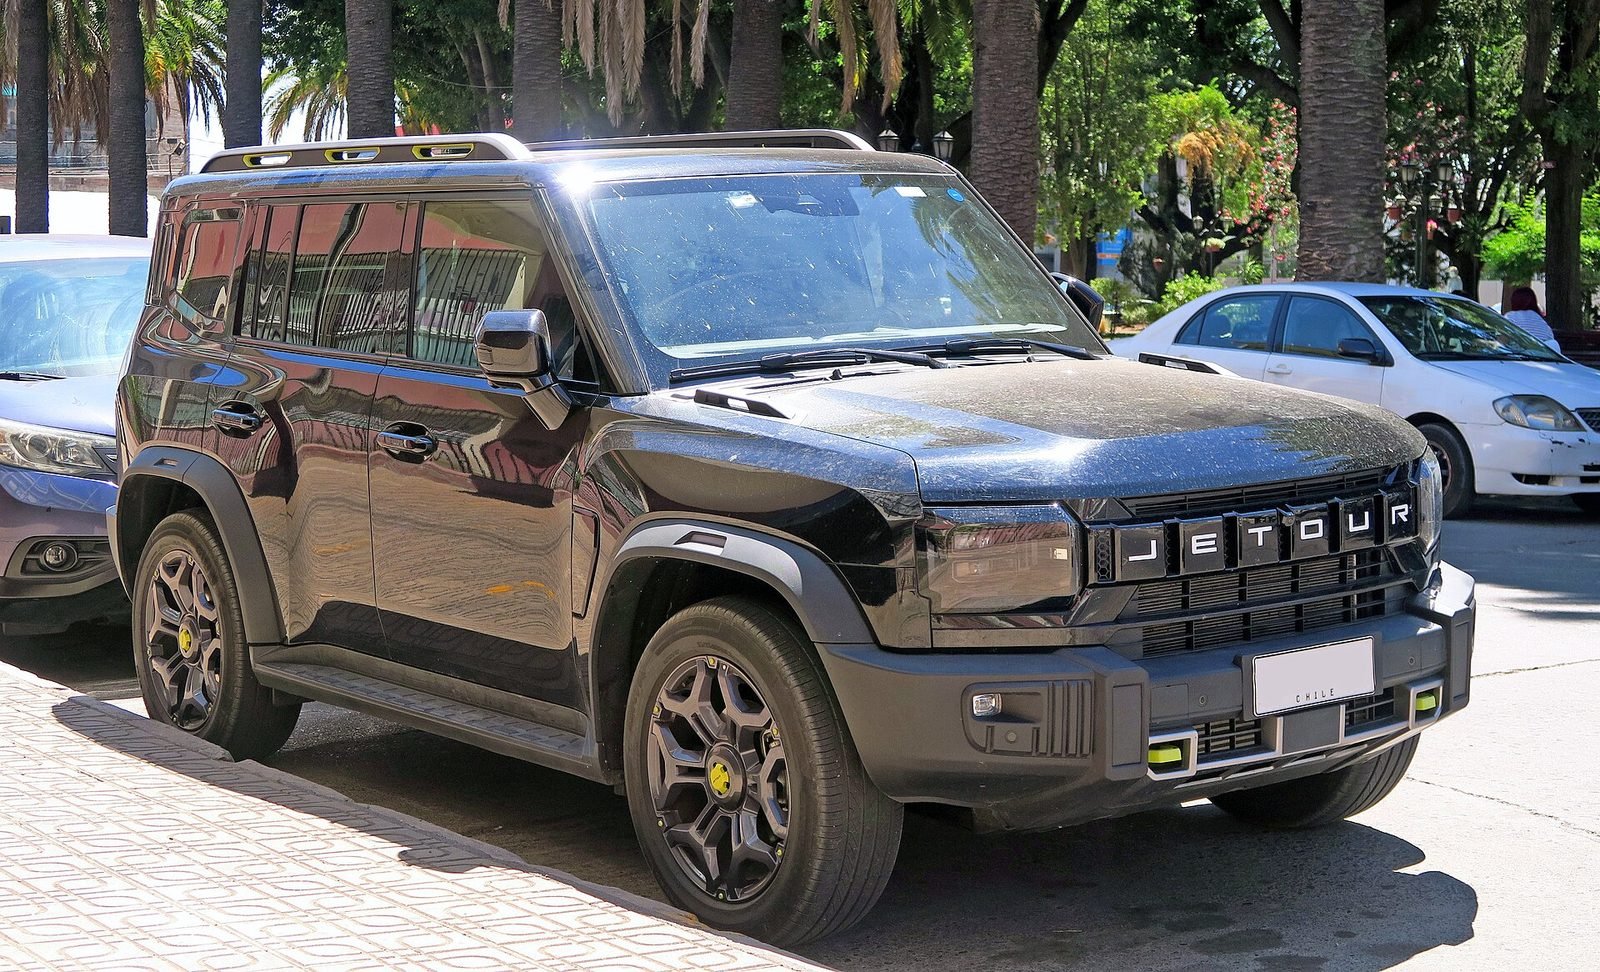
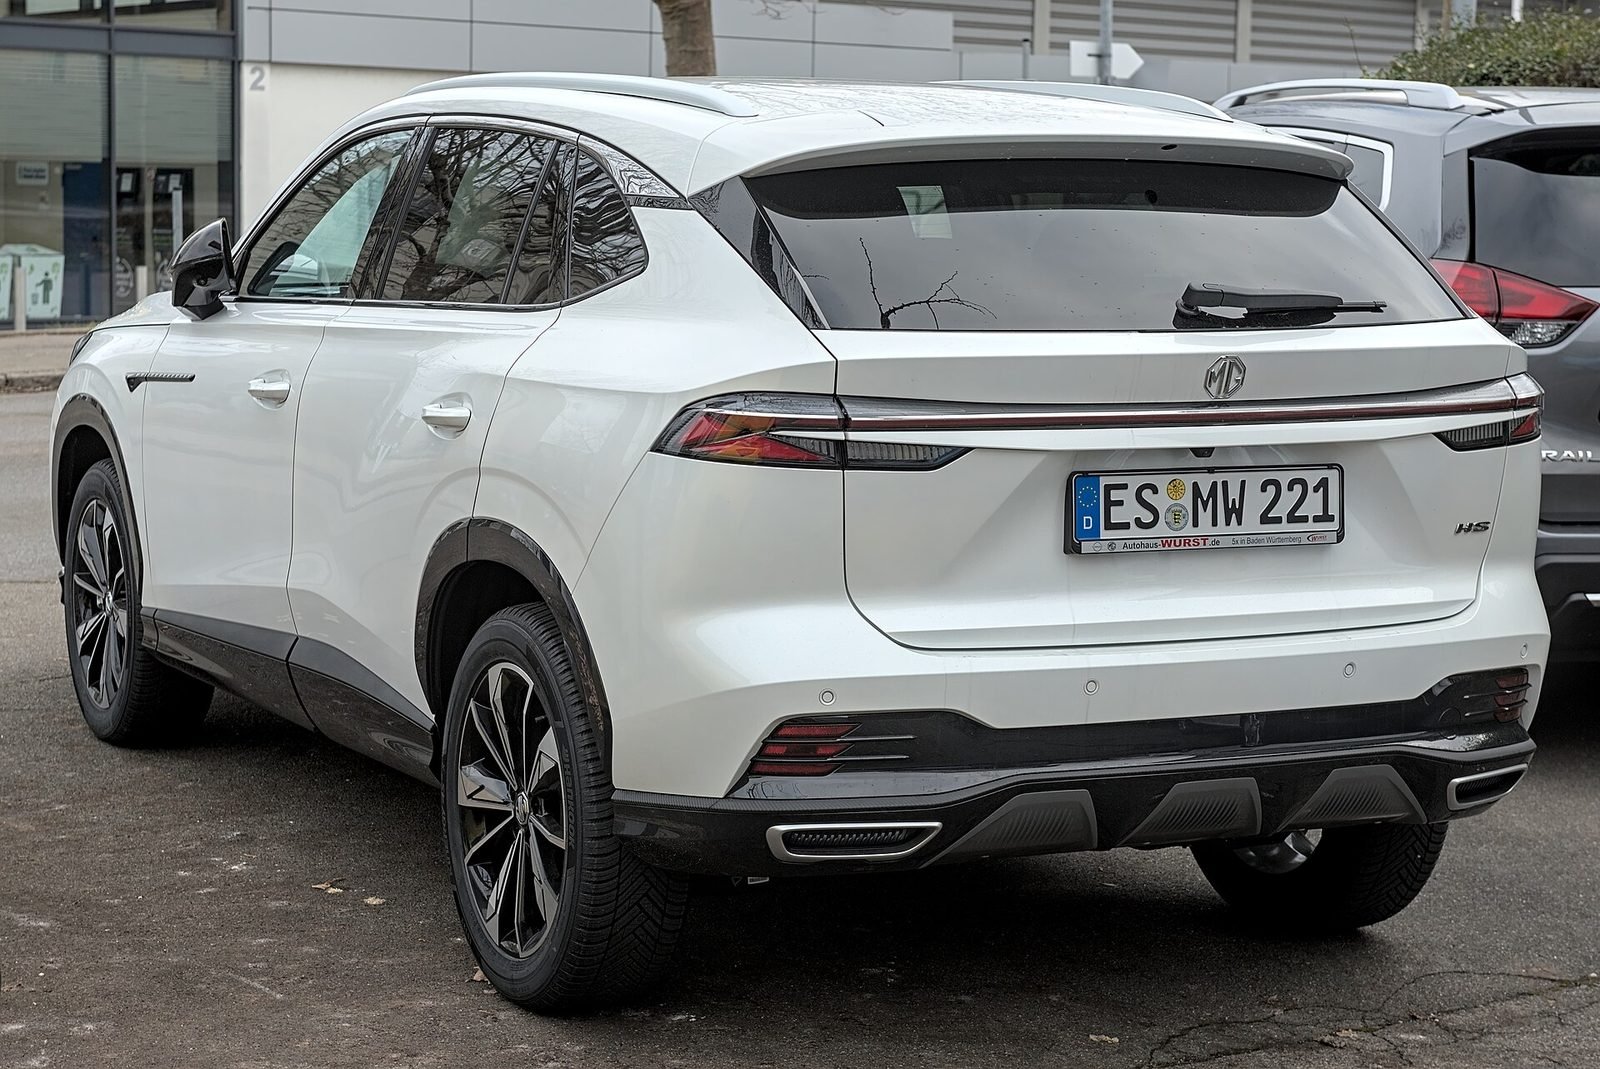
وجاءت MG في المركز السادس بـ17,600 سيارة، وهافال ثامنة بـ14,800، وجيتور تاسعة بـ11,500، وشانجان عاشرة بـ11,100.
والأهم من الترتيب هو الاتجاه: ففي سوق انكمشت إجمالًا بنسبة 23.5% خلال النصف الأول، كانت هافال وجيتور العلامتين الوحيدتين النامِيَتين ضمن العشرة الأوائل، بنمو 48% و22.6% على التوالي.
العلامات الصينية لا تنمو لأن السوق تنمو، بل تنتزع حصتها من منافسين مباشرين — وهذا أصعب على المنافسين تجاهله.
وتؤكد بيانات أبريل الاتجاه نفسه: ارتفعت MG بنسبة 41.5% لتصعد إلى المركز الخامس بحصة 4.4% بعد أن كانت في المركز الحادي عشر بحصة 2.7%، وارتفعت هافال 30.7% وجيتور 29.7% وشانجان 22.4%، بينما تراجع السوق 21.9% في الشهر نفسه.
ومعنى ذلك أن العلامات الصينية لا تنمو لأن السوق تنمو، بل تنتزع حصتها من منافسين مباشرين — وهو نوع مختلف تمامًا من النمو وأصعب على المنافسين التقليديين تجاهله.
والعوامل المفسّرة معروفة: تجهيزات أعلى عند السعر نفسه، ودورات تطوير أقصر تضع طرازات أحدث في الصالات بوتيرة أسرع، وتسعير يستفيد من حجم الإنتاج الصيني.
لكن ما يجب أن يبقى في حسابات المشتري هو الجانب الذي لا تُظهره جداول المبيعات: قيم إعادة البيع. فحصة السوق تُبنى في سنة، بينما تُبنى القيمة المتبقية خلال ثلاث إلى خمس سنوات من سجل خدمة موثّق.
وهذا ما يجعل متابعة الأرقام الشهرية مفيدة لكنها غير كافية. المؤشر الأهم خلال 2027 لن يكون عدد السيارات المباعة، بل أسعار هذه السيارات نفسها في سوق المستعمل.