تبقى السعودية أكبر سوق سيارات في الخليج، وقد سجّلت نحو 410 آلاف سيارة في النصف الأول من 2026 بتراجع إجمالي بلغ 23.5% عن الفترة المقابلة.
وتحتفظ تويوتا بصدارة مريحة بحصة 30.8% ومبيعات بلغت 126,300 سيارة، أي ما يقارب ثلث السوق كاملة، وبفارق يزيد على ضعفَي حصة هيونداي صاحبة المركز الثاني.
الأكثر مبيعًا في السعودية — العلامات، النصف الأول 2026
| # | العلامة | المبيعات | الحصة |
|---|---|---|---|
| 1 | تويوتا | 126,300 | 30.8% |
| 2 | هيونداي | 53,300 | 13.0% |
| 3 | كيا | 34,400 | 8.4% |
| 4 | نيسان | 25,800 | 6.3% |
| 5 | فورد | 21,300 | 5.2% |
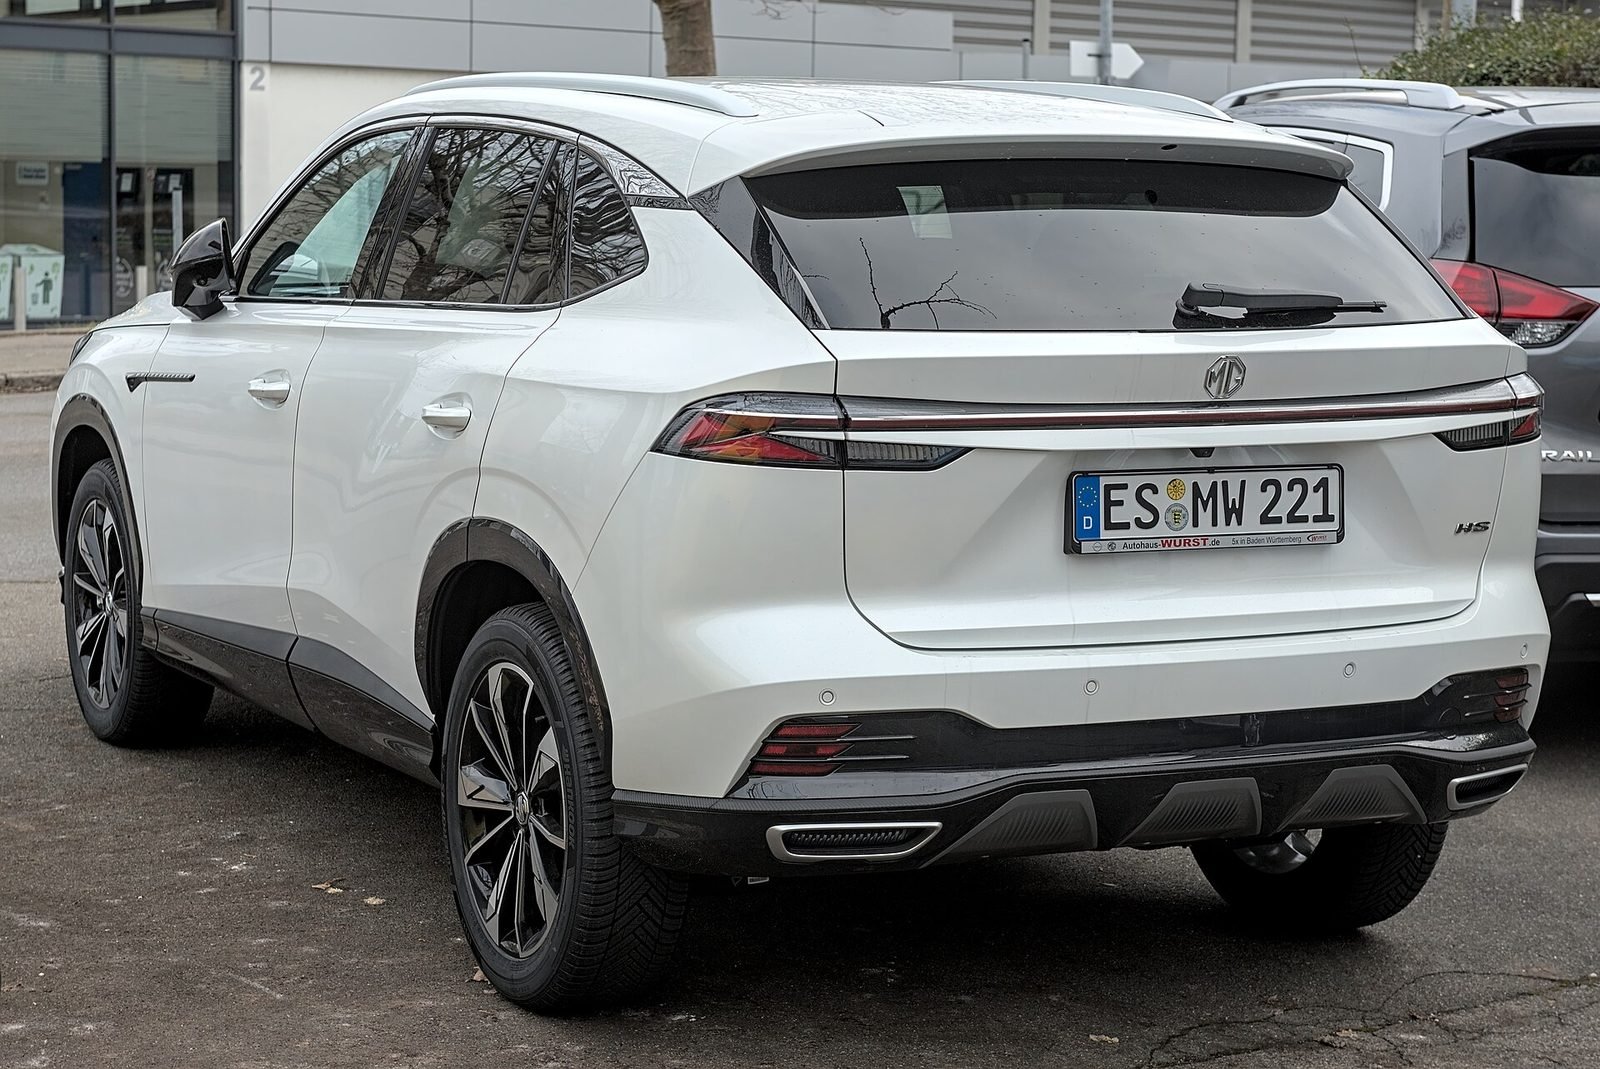
| 6 | MG | 17,600 | 4.3% |
| 7 | إيسوزو | 15,600 | 3.8% |
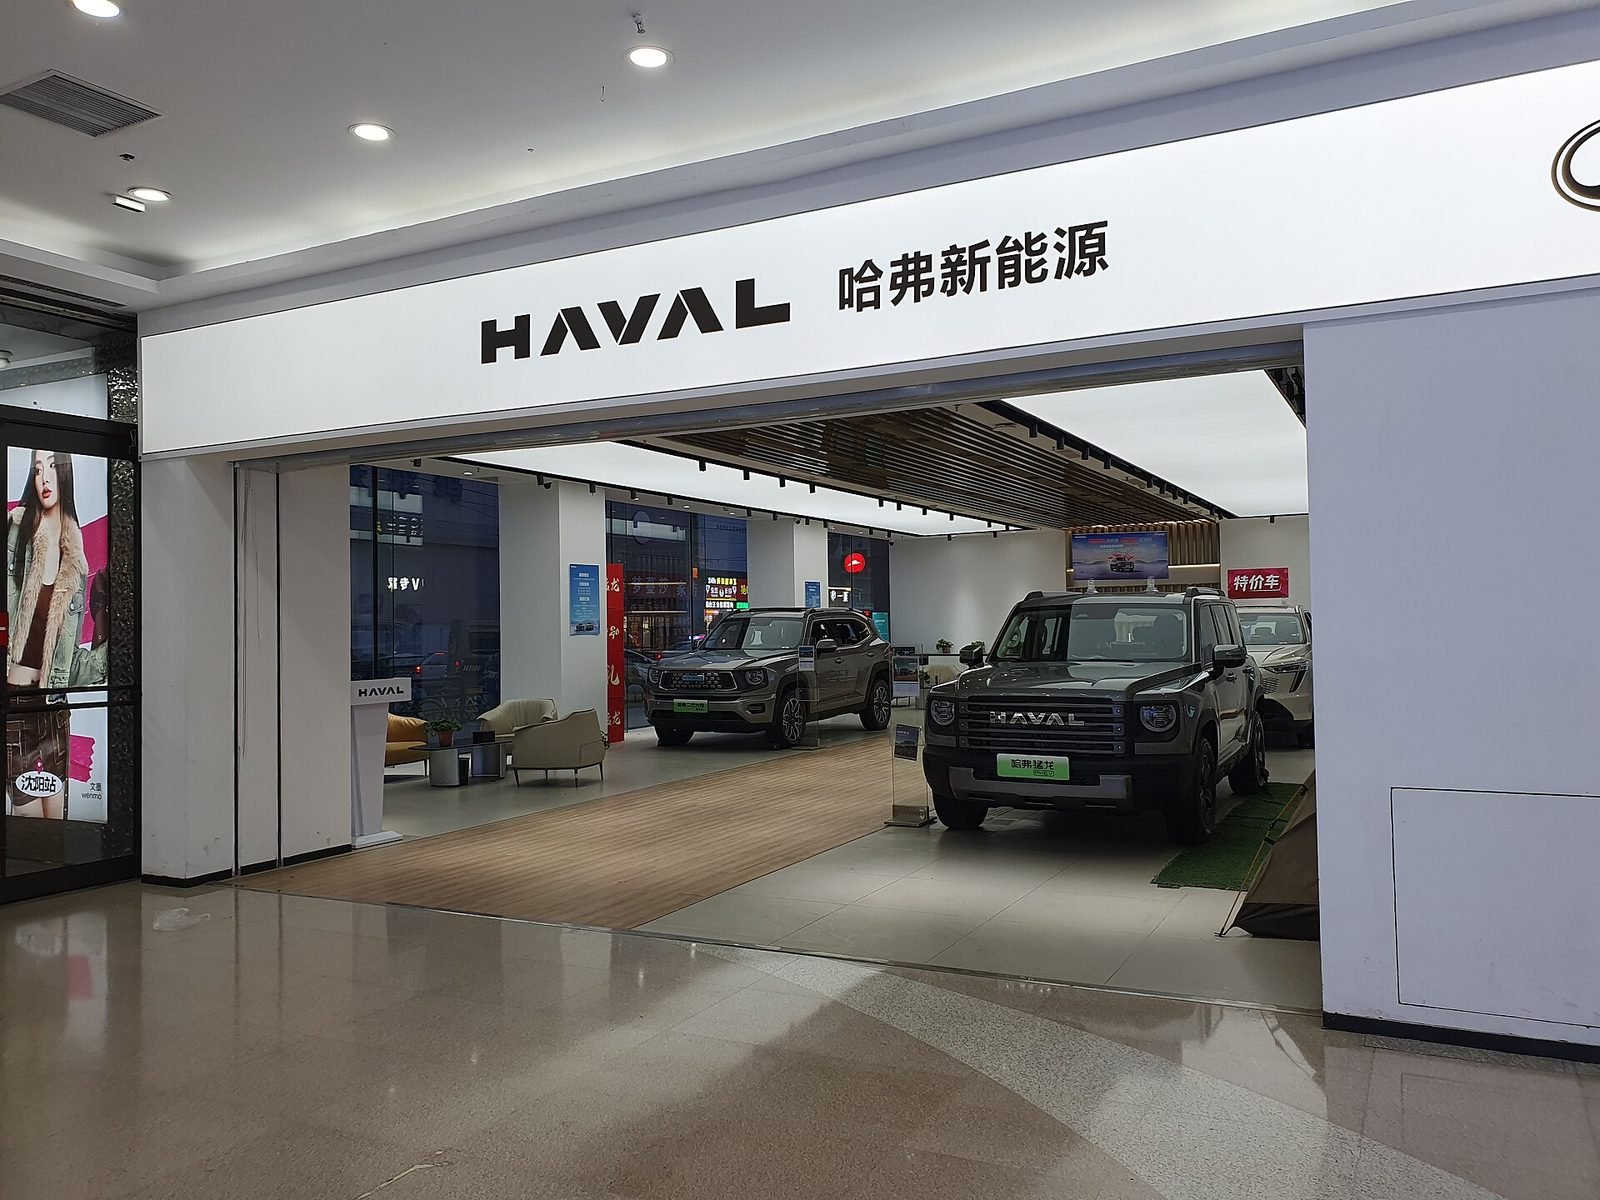
| 8 | هافال | 14,800 | 3.6% |
| 9 | جيتور | 11,500 | 2.8% |
| 10 | شانجان | 11,100 | 2.7% |
إجمالي السوق نحو 410,000 سيارة في النصف الأول 2026، بتراجع 23.5%. الصفوف المظلّلة علامات صينية. — المصدر ↗
لكن القصة الحقيقية في هذا الجدول ليست في الصدارة بل في النصف الأسفل منه: أربع علامات صينية — MG وهافال وجيتور وشانجان — تحتل المراكز السادس والثامن والتاسع والعاشر بحصة مجمّعة قدرها 13.4%.
الحصة المجمّعة للعلامات الصينية الأربع تبلغ أكثر من ضعف حصة فورد، وتقترب من حصة كيا ونيسان مجتمعتين.
وللمقارنة، تبلغ الحصة المجمّعة لهذه العلامات الأربع أكثر من ضعف حصة فورد صاحبة المركز الخامس، وتقترب من حصة كيا ونيسان مجتمعتين.
والفارق الأهم في الاتجاه لا في الحجم: ففي سوق تراجعت 23.5%، كانت هافال وجيتور العلامتين الوحيدتين النامِيَتين ضمن العشرة الأوائل، بنمو 48% و22.6% على التوالي.
ولمن يبني تقديرًا لحجم السوق السعودية، تستحق ثلاث نقاط منهجية الانتباه: الأرقام تمثّل مبيعات التجزئة لا الشحنات إلى الوكلاء، والحصص محسوبة على إجمالي سوق سيارات الركاب، والتراجع العام يجعل قراءة النمو النسبي أهم من قراءة الحجم المطلق.
والسؤال الذي يطرحه الجدول على المصنّعين اليابانيين والكوريين ليس عن هذا النصف بل عن التالي: هل يبقى النمو الصيني محصورًا في الفئات الاقتصادية والمتوسطة، أم ينتقل إلى الفئات التي تحقّق فيها تويوتا وهيونداي هوامشها الأعلى؟