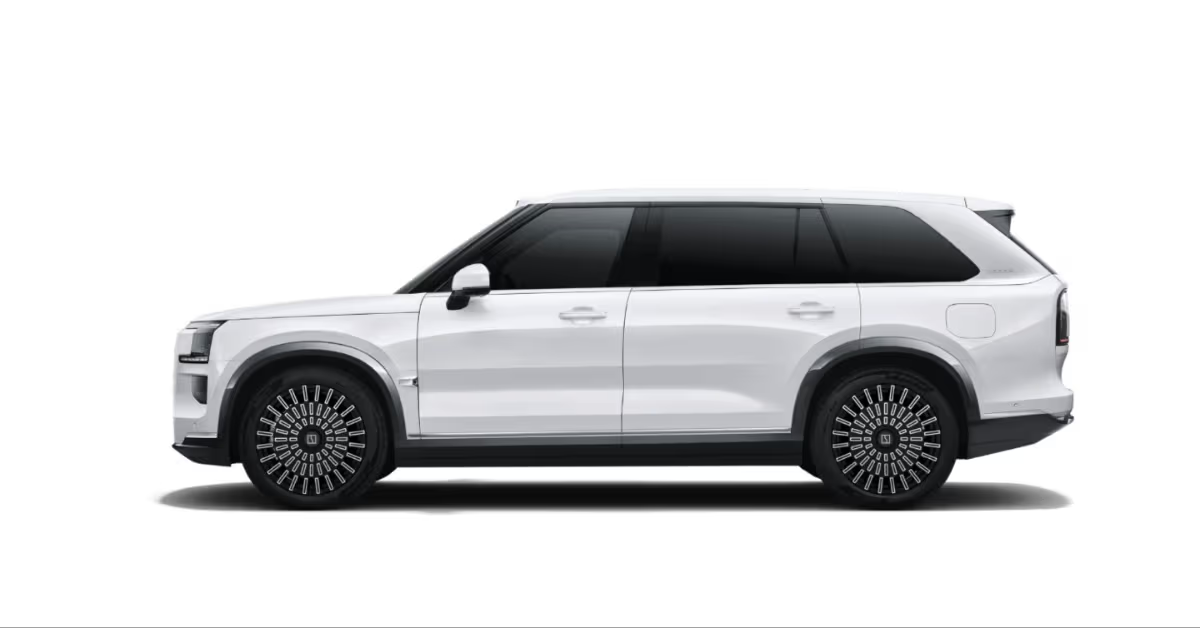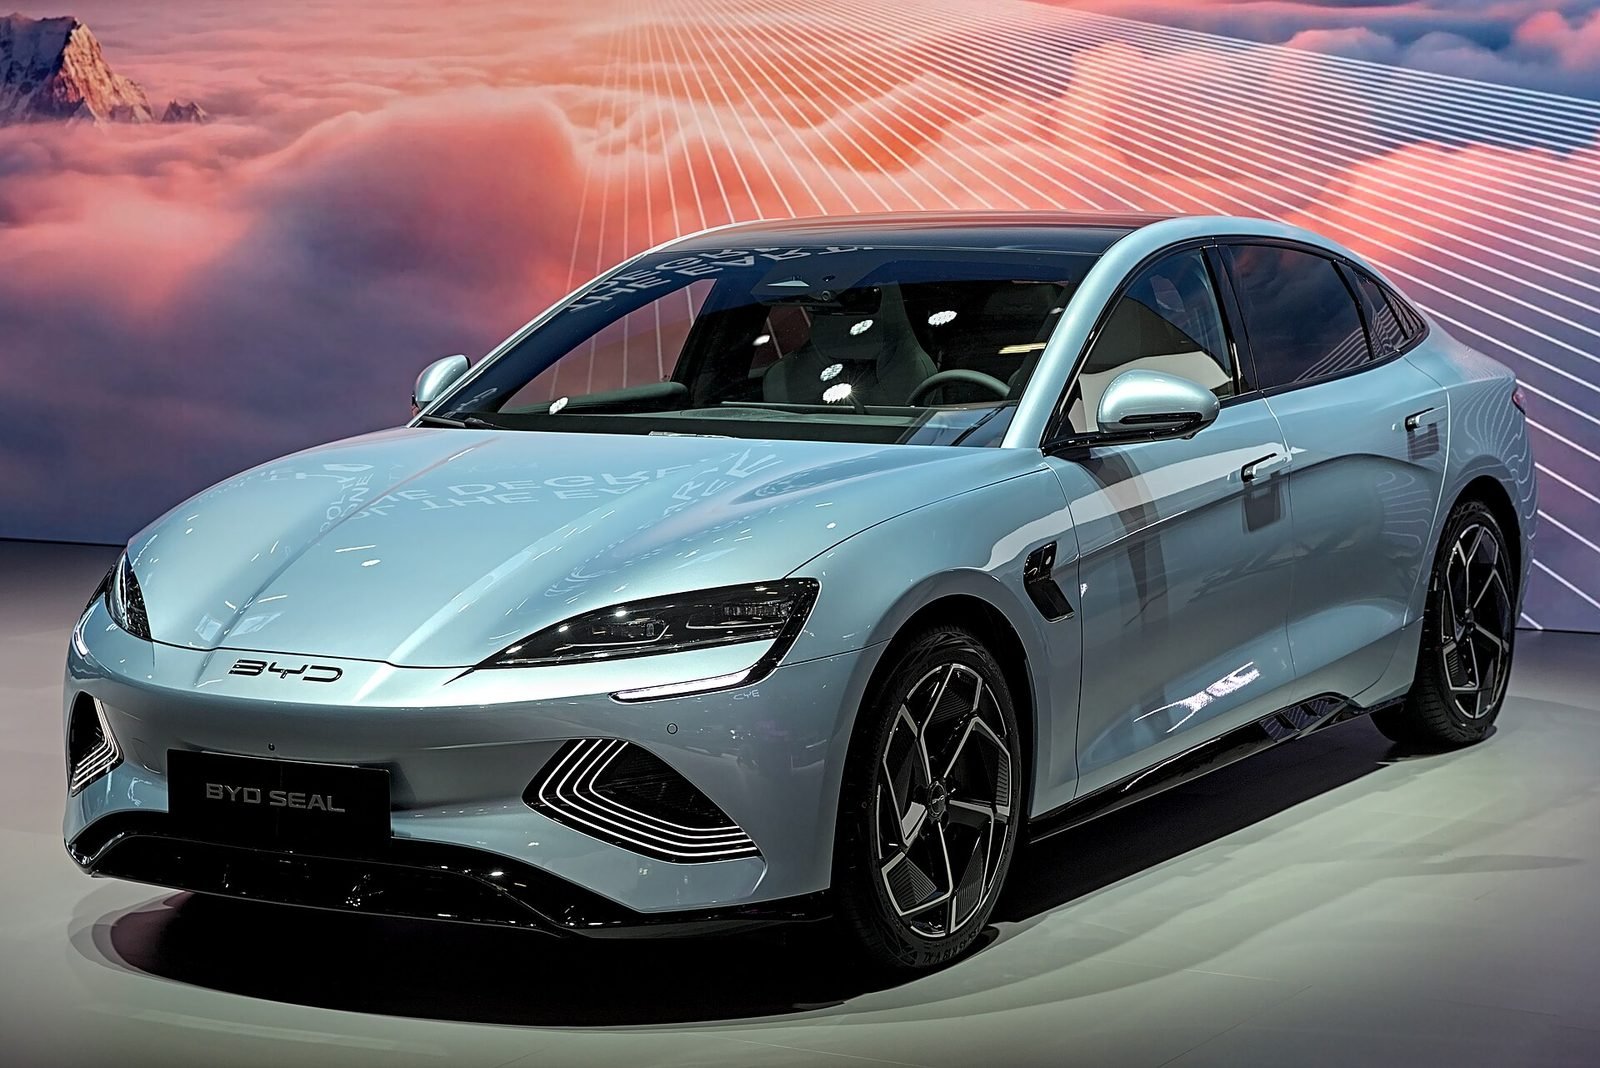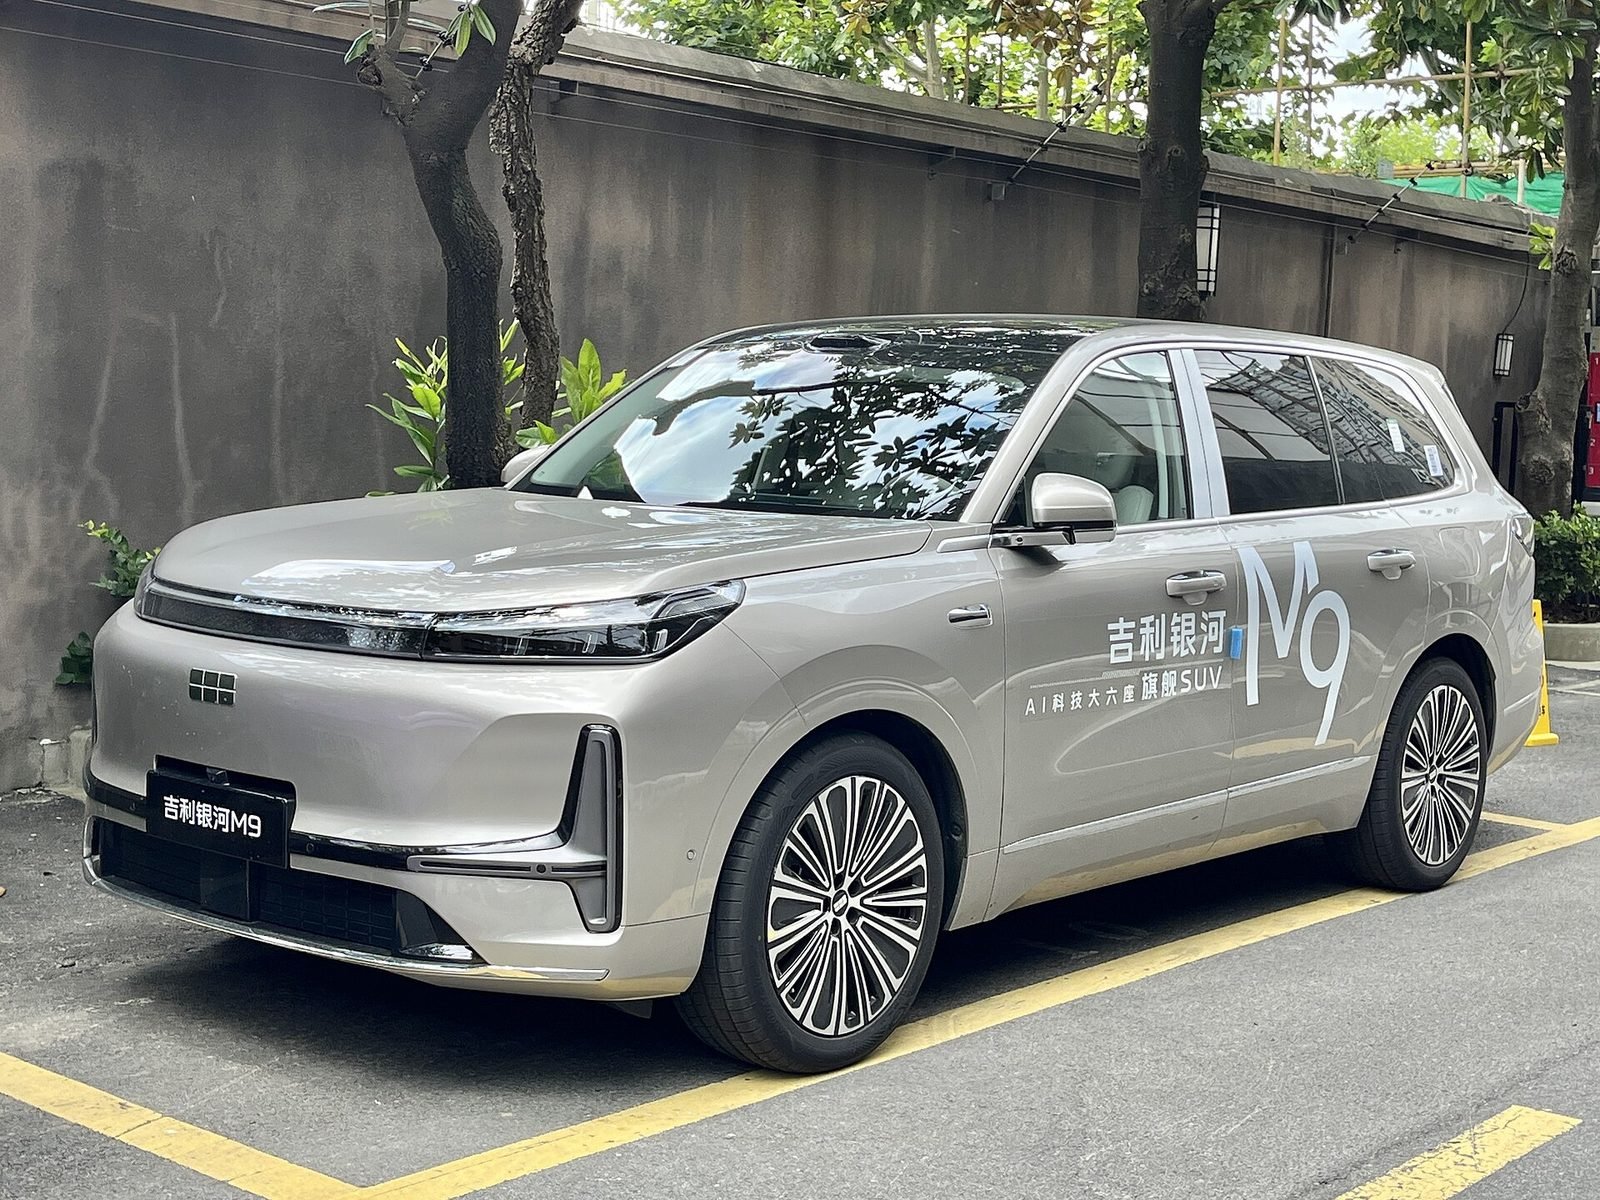
كشفت حصيلة تسليمات سبتمبر 2026 لكبار مصنّعي السيارات في الصين عن سوق تتسع فيها المسافة بين الصاعدين والمتراجعين، في شهر سجّلت فيه ثلاث علامات على الأقل أرقامًا قياسية بينما تراجعت أخرى إلى أدنى مستوياتها منذ أكثر من عام.
تصدّرت BYD القائمة بـ463,561 سيارة بنمو 16.98% سنويًا، وهو أعلى مستوى شهري لها في 2026. وجاءت جيلي ثانية بـ292,168 سيارة بنمو 6.97%، وهي كذلك أعلى حصيلة شهرية لها خلال العام.
أما أبرز قفزة فكانت لليب موتور التي سلّمت 105,656 سيارة بنمو 58.51%، مسجّلة رقمًا قياسيًا جديدًا وثالث شهر على التوالي فوق حاجز المئة ألف. وتبعتها زيكر بـ37,216 سيارة بنمو 103.85%، في سادس رقم قياسي شهري متتالٍ لها.
ليب موتور 105,656 سيارة بنمو 58.51%، وزيكر 37,216 بنمو 103.85% في سادس رقم قياسي متتالٍ.
في المقابل، تراجعت جريت وول موتور إلى 114,944 سيارة بانخفاض 13.99%، وهو أحدّ تراجع لها منذ يناير 2025. وانخفضت SAIC-GM-Wuling 15.13% إلى 132,045 سيارة، بينما سجّلت تحالف هواوي HIMA أكبر تراجع في القائمة بنسبة 29.15% إلى 37,490 سيارة، في رابع انخفاض سنوي متتالٍ.
وفي الوسط، سلّمت إكس بنغ 41,256 سيارة بتراجع طفيف 0.78% لكنه أعلى مستوى شهري لها في 2026، وتجاوزت شاومي 40 ألف سيارة، وسلّمت نيو 37,408 سيارات بنمو 7.65%، وGAC Aion 35,494 سيارة بنمو 21.91%، ولي أوتو 31,817 سيارة بتراجع 6.29%، وديبال 30,185 سيارة بتراجع 10.23%.
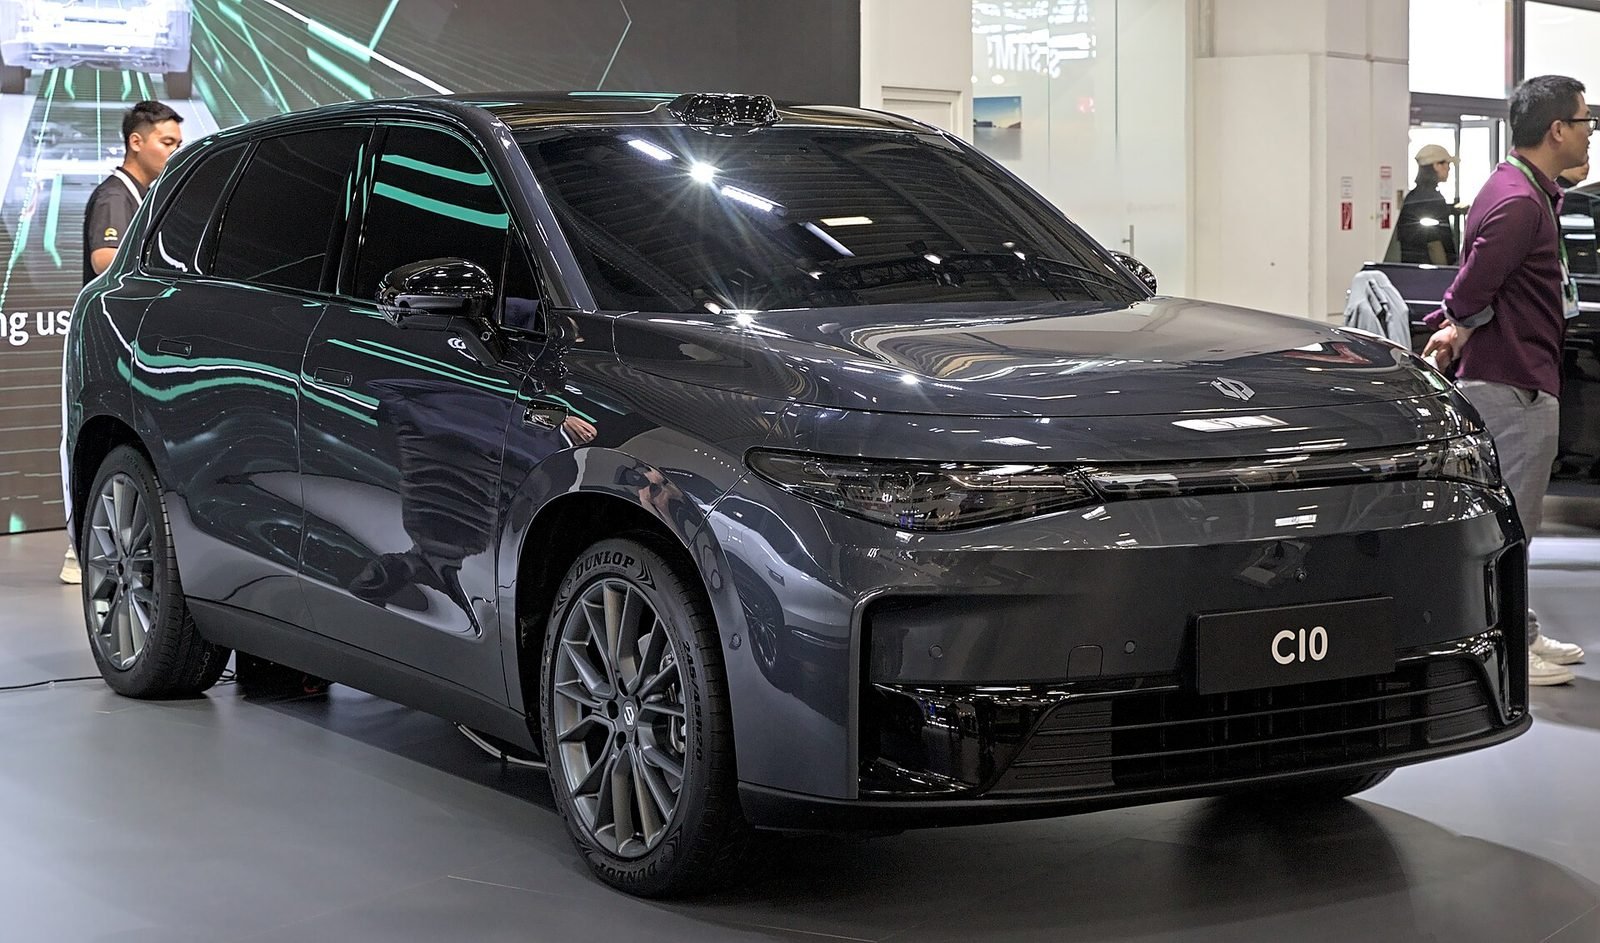
ما يهمّ المشتري في الخليج هنا ليس الترتيب بحدّ ذاته، بل ما يعنيه من قدرة تفاوضية. فالعلامات التي تنمو بسرعة تملك فائضًا إنتاجيًا تدفعه إلى أسواق التصدير، والخليج من أسرع وجهاتها نموًا هذا العام.
والعلامات المتراجعة محليًا تتصرّف بالمنطق نفسه تقريبًا: تعويض ضعف الطلب الداخلي بتوسيع الشبكات الخارجية. وهذا يفسّر تسارع افتتاح الصالات والشراكات مع الموزّعين في الإمارات والسعودية خلال 2026.
النتيجة العملية أن تشكيلة الخيارات أمام المشتري الخليجي تتسع أسرع من قدرته على المقارنة بينها. ولهذا تصبح معايير ما بعد البيع — القطع، والصيانة، وقيم إعادة البيع — أهم من فروق التجهيزات في لحظة الشراء.