في 2023 أنتجت السعودية نحو ألفي سيارة. الرقم بهذه الصيغة يبدو هامشيًا إلى حدّ السخرية في بلد يبيع أكثر من ستمئة ألف سيارة سنويًا. لكنه الرقم الذي تبدأ منه كل صناعة: كوريا الجنوبية أنتجت في 1962 ألفًا ومئتي سيارة، وبلغت بعد ثلاثين سنة ثلاثة ملايين.
الفارق بين البدايتين أن السعودية لا تملك ثلاثين سنة ولا تريدها. البرنامج المعلن يستهدف ثلاثمئة وأربعين ألف وحدة في 2030، أي قفزة بمعامل مئة وسبعين في سبع سنوات. وهذا التقرير محاولة لقراءة ما إذا كان هذا المسار ممكنًا، وما الذي يلزم كي يكون كذلك.
نبدأ بالمسار نفسه كما هو مجدول. الأرقام حتى 2025 قريبة من المرصود، وما بعدها مسار مخطّط يفترض أن تلتزم المشاريع المعلنة بمواعيدها — وهو افتراض يستحق أن يُفحص لا أن يُسلَّم به.
الإنتاج السعودي من السيارات — المسار المخطّط
ألف وحدة سنويًا، فعلية حتى 2025 ومخطّطة بعدها
ألف وحدة — نموذج جلف أوتو مبني على جداول المشاريع المعلنة. الأرقام حتى 2025 قريبة من الواقع المرصود، وما بعدها مسار مخطّط يفترض التزام المشاريع بمواعيدها — وهو افتراض لم يصمد في أغلب مشاريع التأسيس عالميًا.
السعودية تملك القاعدة وتملك القمة المعلنة، وتفتقر إلى الوسط. وهذا الوسط هو ما لا يُستورد ولا يُختصر.
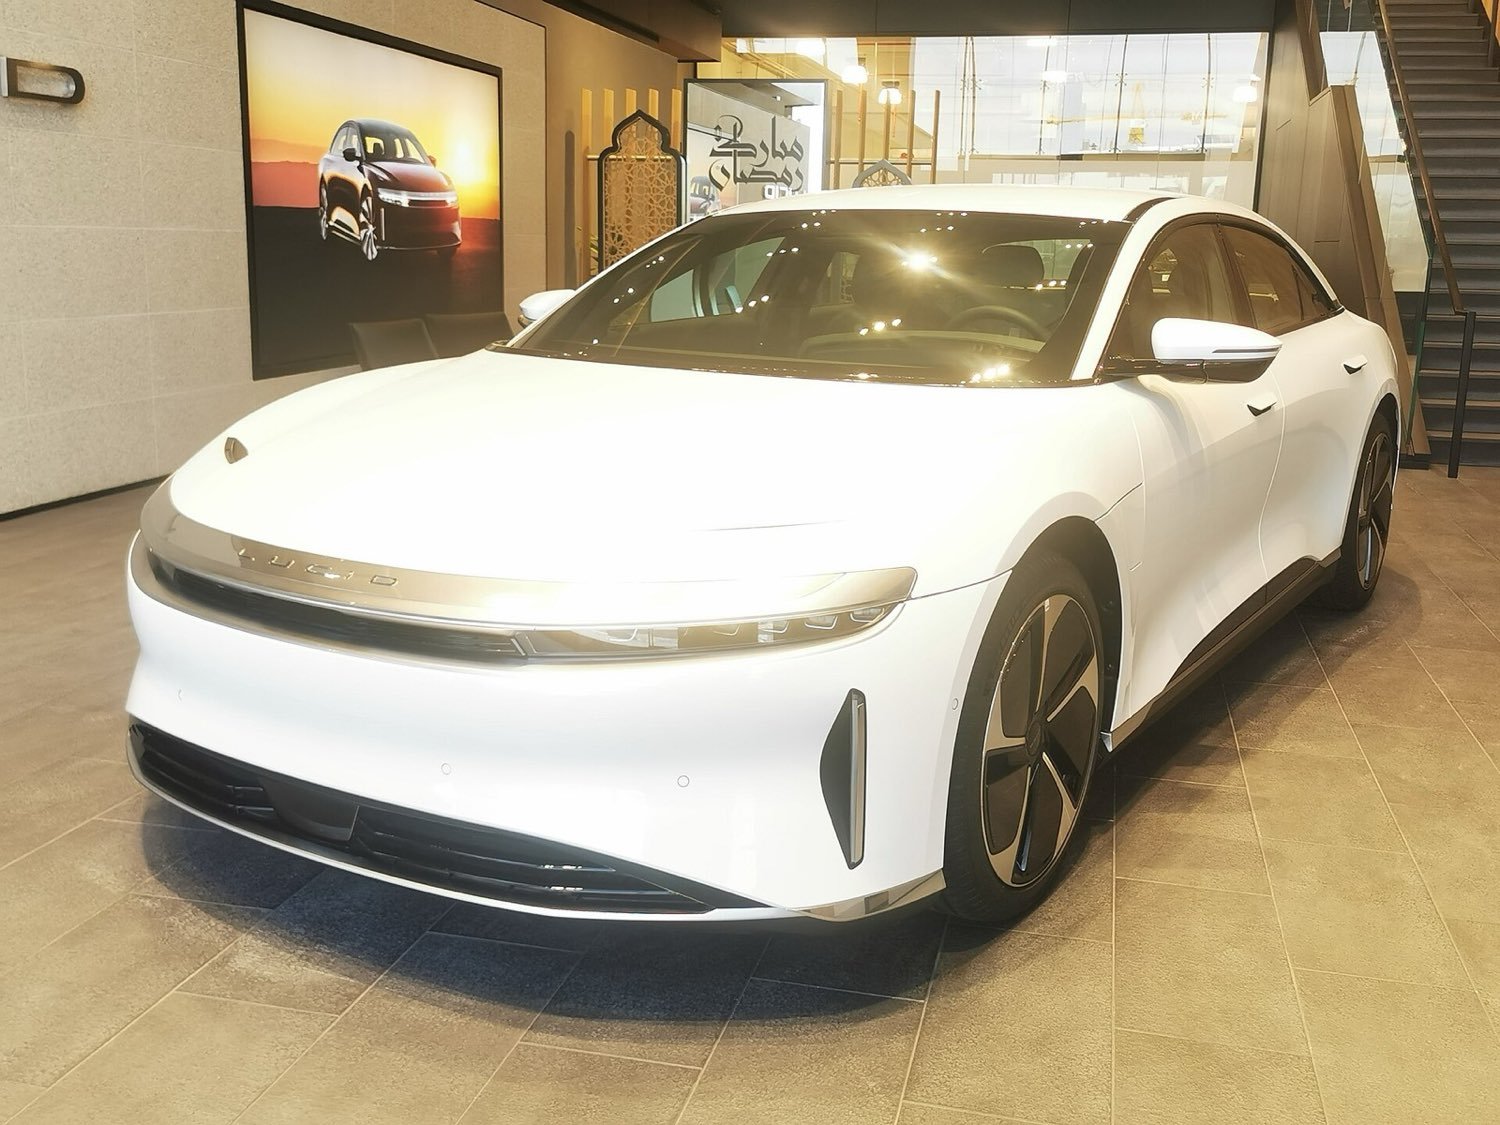
ثلاثة مشاريع تحمل معظم هذا الرقم. الأول «سير»، العلامة الوطنية للسيارات الكهربائية، وهي الأضخم والأكثر طموحًا. والثاني مصنع لوسيد في مدينة الملك عبدالله الاقتصادية، وقد بدأ بالتجميع ويتّجه إلى التصنيع الكامل. والثالث مشروع مشترك مع هيونداي في المنطقة الصناعية الملكية.
ما يميّز هذه المشاريع عن موجات التوطين في أسواق ناشئة أخرى أنها لا تستند إلى حماية جمركية. السوق السعودية مفتوحة نسبيًا، وهذا يعني أن المنتج المحلي سينافس المستورد بلا مظلّة. وهذا نذير صعوبة ومؤشّر جدّية في آن: المشروع الذي يُبنى بلا حماية يُبنى ليبقى.
لكن ثمة فجوة في الصورة لا يسدّها أي من هذه المشاريع: قاعدة الموردين. المصنع لا يعمل وحده بل فوق هرم من ثلاث طبقات، وأضعف حلقات هذا الهرم في المنطقة هي الطبقة الثالثة — المسبوكات والمشكّلات والمثبّتات، أي صناعة الورش المتوسطة التي لا تُفتتح بمؤتمر صحفي.
والمفارقة أن السعودية تملك الطبقة الأساسية كاملة تقريبًا: الصلب والألمنيوم والبوليمرات والزجاج المسطّح، بحكم قاعدتها البتروكيماوية والتعدينية. تملك القاعدة وتملك القمة المعلنة، وتفتقر إلى الوسط. وهذا الوسط هو ما لا يُستورد ولا يُختصر.
هرم التوريد: ما الذي يجب أن يُبنى قبل المصنع
المصنع آخر حلقة لا أولها
- 01
المواد الأساسية
الصلب والألمنيوم والبوليمرات والزجاج المسطّح. متوافرة في السعودية بحكم قاعدتها البتروكيماوية والتعدينية.
- 02
الموردون من الفئة الثالثة
المسبوكات والمشكّلات والمثبّتات. صناعة ورش متوسطة، وهي أضعف حلقة في المنطقة حاليًا.
- 03
الموردون من الفئة الثانية
ضفائر الأسلاك والمقاعد والأنظمة الصغيرة. كثيفة العمالة، وتُوطَّن عادةً أولًا.
- 04
الموردون من الفئة الأولى
وحدات كاملة تُسلَّم إلى خطّ التجميع مباشرة. تتبع المصنع ولا تسبقه، وتشترط حجمًا يبرّر حضورها.
إطار جلف أوتو. أغلب برامج التوطين تُقاس بعدد المصانع، والقياس الأصحّ هو عمق الهرم تحتها: مصنع تجميع فوق هرم فارغ يستورد 90% من قيمته ويبقى عرضة لأي اضطراب في الشحن.
كم تحتاج هذه الطبقة الوسطى من الزمن؟ التجربة المغربية تقول عشر سنوات تقريبًا، والتركية خمس عشرة. وفي الحالتين سبق بناءُ الموردين وصولَ المصنع الكبير أو رافقه. أما البدء من القمة فيترك المصنع يستورد تسعين في المئة من قيمته، ويجعله رهينة أي اضطراب في الشحن.
والسؤال الثاني الذي يحدّد المصير: أين تُباع هذه السيارات؟ السوق السعودية تستوعب ستمئة وثمانين ألف وحدة سنويًا، لكن منها حصص راسخة لعلامات لها خمسون سنة في البلد. المنتج المحلي لا يرث السوق بل ينتزع منها، وهذا بطيء.
ولهذا فإن التصدير ليس خيارًا تكميليًا في هذه المعادلة بل شرط بقاء. مصنع بطاقة مئة وسبعين ألف وحدة يحتاج إلى بيع مئة وعشرين ألفًا على الأقل كي يبرّر نفسه، وهذا أكثر مما تمنحه السوق المحلية لعلامة جديدة في سنواتها الأولى. ووجهات التصدير الطبيعية — مصر وشمال أفريقيا وشرق أفريقيا وجنوب آسيا — أسواق حسّاسة للسعر بدرجة قاسية.
الطاقة الإنتاجية المعلنة لمنشآت السيارات في الخليج
ألف وحدة سنويًا عند التشغيل الكامل — معلنة أو مخطّطة، لا منتجة فعلًا
ألف وحدة/سنة — نموذج جلف أوتو للسوق الخليجية — جُمعت الطاقات من الإعلانات الرسمية للمشاريع وحُوّلت إلى أساس سنوي موحّد. الطاقة المعلنة سقف تصميمي لا إنتاج محقَّق، والفجوة بينهما في مشاريع التأسيس تتجاوز النصف عادةً في أول سنتين.
وثمة تحدٍّ ثالث لا يُناقَش كثيرًا: المهارات. المصنع يحتاج إلى فنّيي صيانة خطوط وفنّيي جودة ومهندسي عمليات، ولا تتوافر هذه المهارات إلا بالعمل في مصنع. أي أن الصناعة تحتاج إلى نفسها كي تبدأ، وهذه حلقة لا تُكسر إلا باستقدام مكثّف في السنوات الأولى ونقل منهجي للمعرفة بعدها.
ما الذي يستحق المتابعة إذن؟ ثلاثة مؤشّرات أدقّ من عدد المصانع. الأول: عدد الموردين المحليين المعتمدين لكل مشروع، لا عدد المشاريع. والثاني: نسبة القيمة المحلية المعلنة في الوحدة الواحدة، وهي رقم تُفصح عنه المشاريع الجادّة وتتجنّبه غيرها. والثالث: حصة التصدير من الإنتاج، فهي الاختبار الوحيد غير المتسامح.
وما الذي يعنيه هذا للمشتري السعودي؟ على المدى القريب، توافر أسرع وأسعار لن تتغيّر كثيرًا. وعلى المدى المتوسط، أثر غير مباشر لكنه حقيقي: وجود مصنع في البلد يغيّر أولويات العلامة في تخصيص الوحدات، ويجعل قطع الغيار محلية بالضرورة، ويخلق منافسة في خدمات ما بعد البيع لم تكن موجودة.
وعلى المدى الطويل يبقى السؤال الأهم مفتوحًا: هل تصبح السعودية منتجًا إقليميًا أم تبقى سوقًا كبرى؟ الفارق بينهما يُحسم في الطبقة الوسطى من هرم التوريد، لا في مراسم الافتتاح.
ستتابع «جلف أوتو» هذا المسار بأرقامه، وتحدّث الجدول كلّما دخل مشروع الإنتاج الفعلي أو تأخّر — والتأخّر في هذه الصناعة بيان لا يقلّ وضوحًا عن الإعلان.