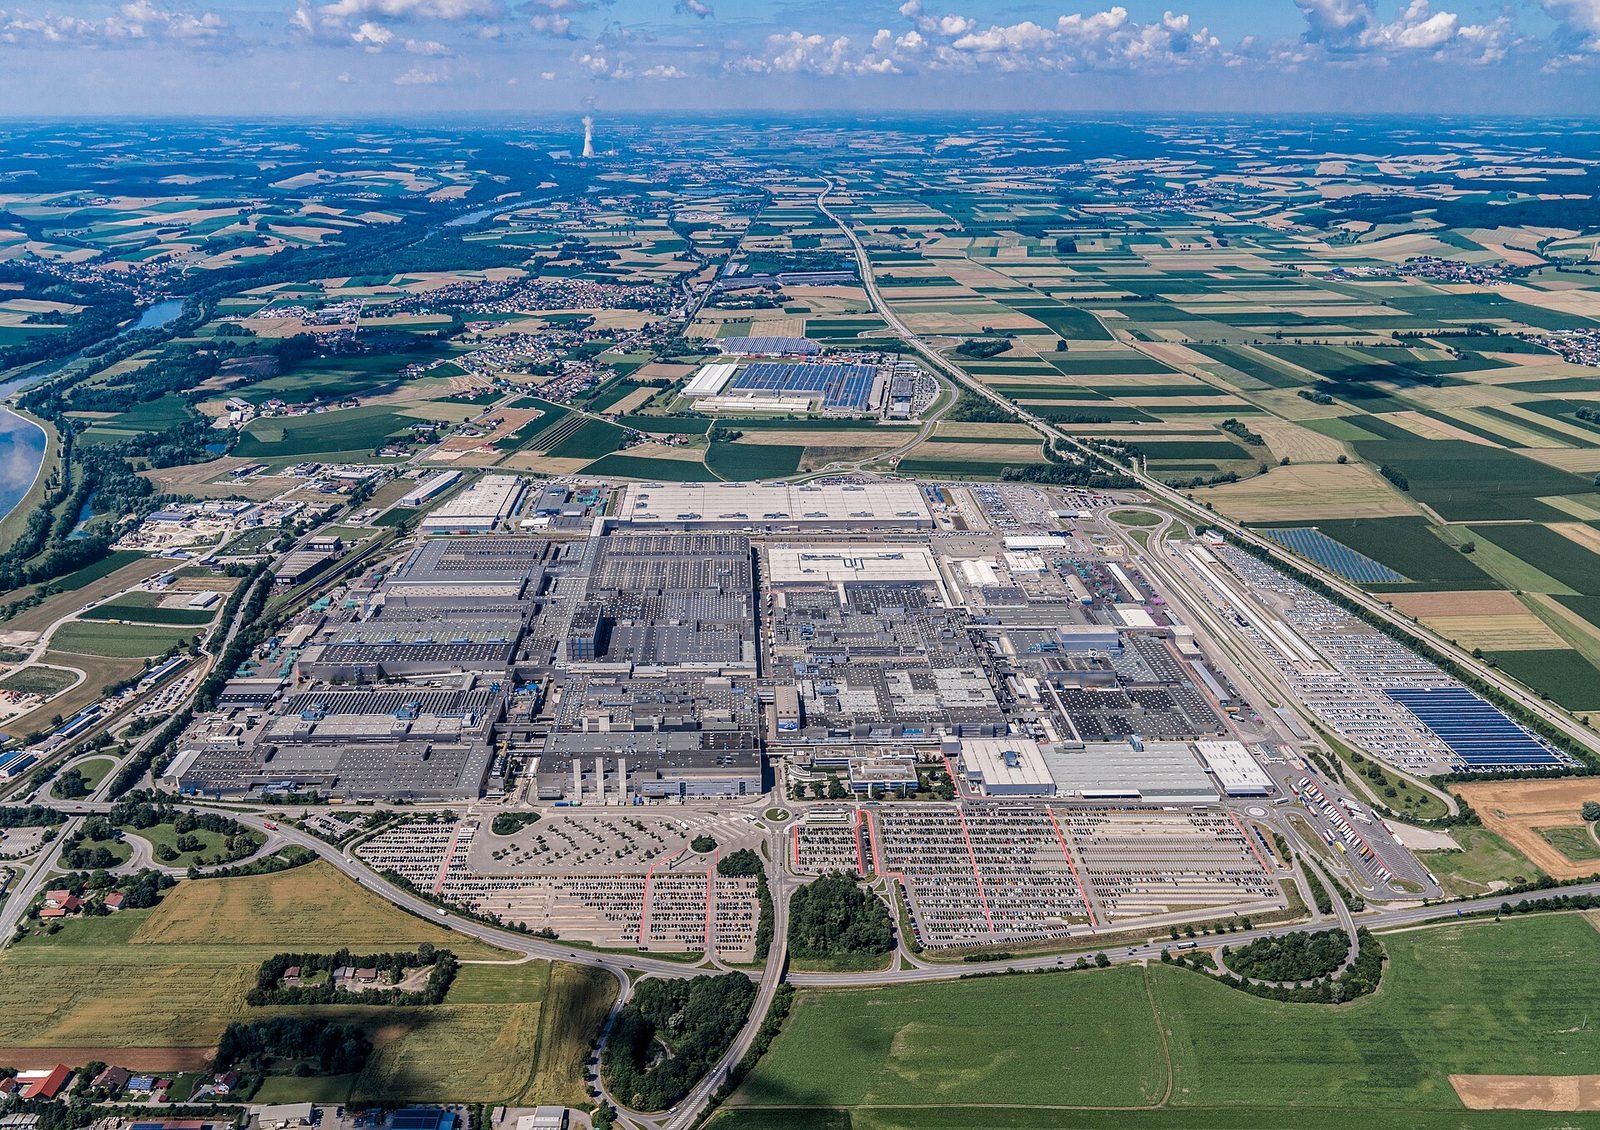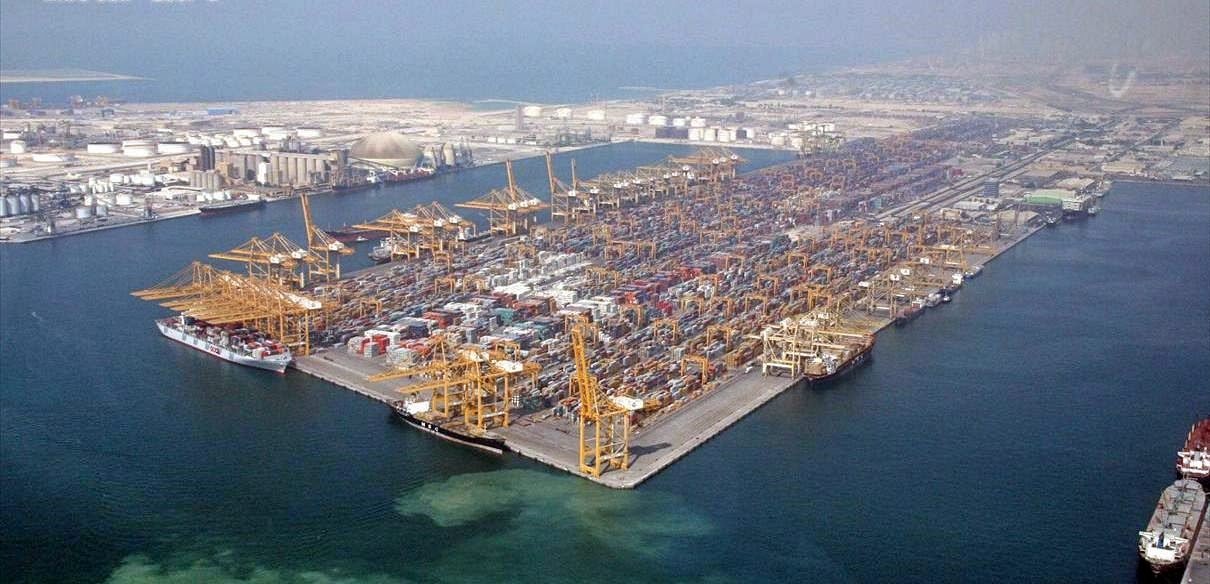
حين تُفتح نشرة أي مشروع سيارات في المنطقة، يتكرّر فيها تعبيران يُستعملان كأنهما مترادفان وهما ليسا كذلك: «مصنع» و«خطّ تجميع». الفرق بينهما ليس لغويًا، بل هو الفرق بين صناعة تتجذّر وأخرى تبقى محطّة أخيرة على طريق سلسلة إمداد تبدأ في مكان آخر. وهذا التقرير محاولة لقراءة خريطة الصناعة في الخليج بهذا التمييز تحديدًا.
نبدأ من الرقم الذي يختصر الحال: من كل مئة سيارة جديدة تُسجَّل في دول مجلس التعاون، ستّ فقط مرّت بمنشأة تصنيع أو تجميع داخل المنطقة. الأربع والتسعون الباقية وصلت مكتملة من مصانعها في اليابان أو كوريا أو الصين أو أوروبا أو أمريكا الشمالية، ولم تلمسها في الخليج سوى يد المخلّص الجمركي وفنّي التهيئة قبل التسليم.
منشأ السيارات المبيعة في الخليج — 2026
حصة بلد التصنيع من إجمالي التسجيلات الجديدة
- اليابان وجنوب شرق آسيا34%
- الصين23%
- كوريا الجنوبية16%
- أوروبا12%
- أمريكا الشمالية9%
- تصنيع وتجميع خليجي6%
% من الوحدات — تقدير جلف أوتو مبني على توزيع العلامات في أسواق الخليج الستّ ومنشأ تصنيع كل طراز. النسبة محسوبة على الوحدات لا على القيمة؛ على أساس القيمة ترتفع حصة أوروبا إلى نحو الخُمس لأن متوسط سعرها أعلى.
هذا الرقم ليس حكمًا بالفشل. سوق بحجم مليون وأربعمئة ألف وحدة سنويًا موزّعة على ستّ دول وعشرات العلامات لا تتيح بطبيعتها اقتصاديات حجم تبرّر مصنعًا لكل علامة. المصنع الواحد يحتاج إلى مئة ألف وحدة سنويًا على الأقل كي يبرّر نفسه ماليًا، وقليل من العلامات تبيع هذا العدد في المنطقة كلّها.
السؤال الصحيح أمام أي مشروع إقليمي جديد ليس «كم وحدة سينتج؟» بل «هل فيه ورشة طلاء؟»
لكن الصورة تتغيّر. فما أُعلن من مشاريع خلال خمس سنوات يفوق كل ما بُني في العشرين سنة التي سبقتها، ومعظمه في السعودية. والسبب ليس اقتصاديًا بحتًا: برنامج التوطين السعودي يعامل صناعة السيارات بوصفها ركيزة تحويلية لا نشاطًا ربحيًا قائمًا بذاته، ولهذا تُحسب جدواه بمقاييس أوسع من هامش الوحدة.
الجدول التالي يجمع الطاقات المعلنة للمنشآت القائمة وتلك قيد الإنشاء. وقراءته تحتاج إلى تحفّظ واحد مهمّ: الطاقة المعلنة سقف تصميمي، لا إنتاج محقَّق. المصنع الذي يعلن مئة وسبعين ألف وحدة قد ينتج أربعين ألفًا في سنته الأولى، وهذه ليست مشكلة خليجية بل قاعدة في مشاريع التأسيس حول العالم.
الطاقة الإنتاجية المعلنة لمنشآت السيارات في الخليج
ألف وحدة سنويًا عند التشغيل الكامل — معلنة أو مخطّطة، لا منتجة فعلًا
ألف وحدة/سنة — نموذج جلف أوتو للسوق الخليجية — جُمعت الطاقات من الإعلانات الرسمية للمشاريع وحُوّلت إلى أساس سنوي موحّد. الطاقة المعلنة سقف تصميمي لا إنتاج محقَّق، والفجوة بينهما في مشاريع التأسيس تتجاوز النصف عادةً في أول سنتين.
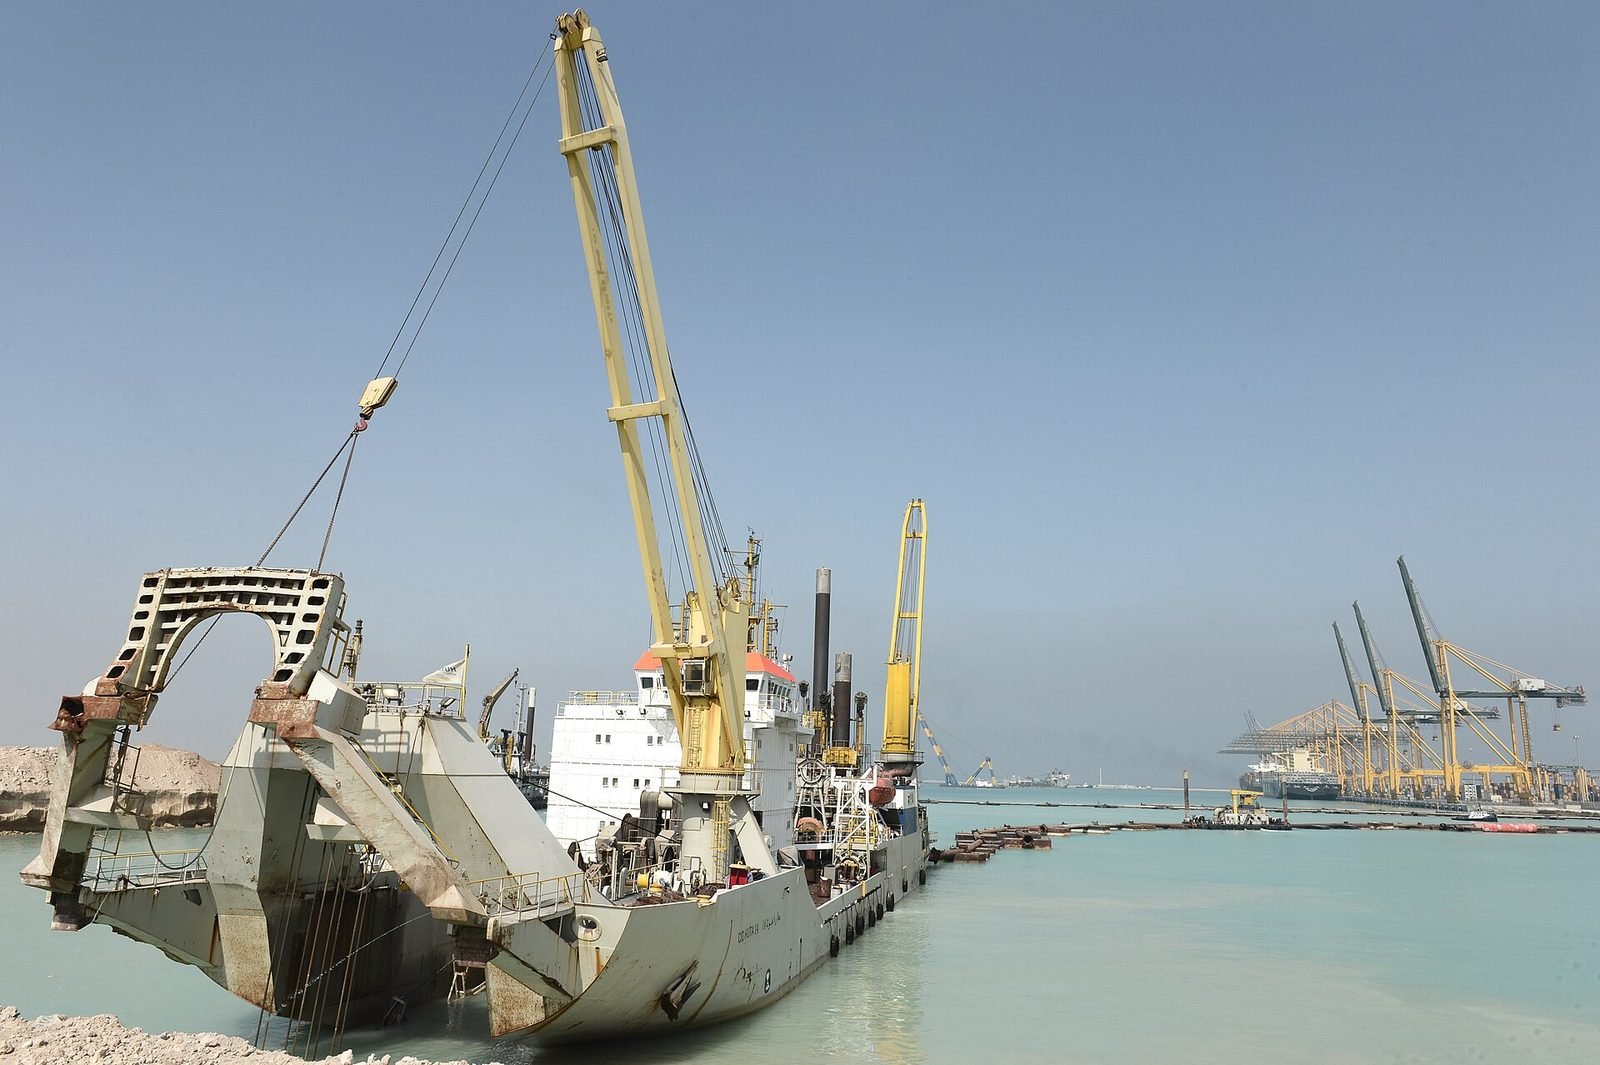
ما يلفت في هذه الخريطة أنها تتركّز جغرافيًا في شريط واحد تقريبًا: الساحل الغربي السعودي ومنطقة الدمام الصناعية وجبل علي في دبي. والسبب واضح لمن يعرف كيف تعمل هذه الصناعة: المصنع يحتاج إلى ميناء عميق قبل أن يحتاج إلى عمالة، لأن سلسلة إمداده تصل بحرًا وتخرج منتجاتها بحرًا.
والسؤال الذي يسبق كل ما سبق: ما الذي يعنيه «مصنع» أصلًا؟ الصناعة تعرف أربع درجات بين الاستيراد الكامل والتصنيع الحقيقي، وكل درجة تضيف قيمة محلية وتطلب استثمارًا أكبر بوضوح. وأغلب ما يُسمّى مصنعًا في المنطقة يقع في الدرجة الثانية.
سلّم التوطين: أربع درجات بين الاستيراد والتصنيع
كل درجة تضيف قيمة محلية وتطلب استثمارًا أكبر
- 01
استيراد كامل — CBU
تصل السيارة مكتملة من مصنعها. القيمة المحلية تقتصر على النقل والتخليص والتهيئة قبل التسليم.
- 02
تجميع شبه مكتمل — SKD
تصل الهيكل مطليًّا وتُركَّب المجموعات الكبرى محليًا. استثمار محدود، وقيمة محلية بين 5% و12%.
- 03
تجميع كامل — CKD
تصل السيارة مفكّكة وتمرّ بالسمكرة والطلاء والتجميع. يحتاج خطّ طلاء كامل، وهو أغلى ما في المصنع.
- 04
تصنيع وتوريد محلي
إنتاج محلي للمقاعد والأسلاك والزجاج والمصبوبات. هنا وحدها تتجاوز القيمة المحلية الثلث وتبدأ الصناعة في التجذّر.
تصنيف جلف أوتو. الدرجة الثالثة هي الحدّ الفاصل: خطّ الطلاء وحده يستهلك ما بين ثلث ونصف الاستثمار الرأسمالي للمصنع، ولهذا تتوقف أغلب المشاريع الإقليمية عند الدرجة الثانية.
الدرجة الفاصلة هي الثالثة، وما يفصلها عن الثانية ورشة واحدة: ورشة الطلاء. فهي أكثر ما في المصنع تكلفةً واستهلاكًا للطاقة والماء، وأشدّه تعقيدًا بيئيًا وتنظيميًا. المشروع الذي يستورد هيكلًا مطليًّا يوفّر ثلث استثماره الرأسمالي، ويدفع الثمن قيمةً محلية لا تتجاوز العُشر.
ولهذا فإن السؤال الصحيح أمام أي مشروع إقليمي جديد ليس «كم وحدة سينتج؟» بل «هل فيه ورشة طلاء؟». الإجابة عن هذا السؤال وحدها تحدّد ما إذا كنا أمام صناعة أم أمام مستودع تجميع متقدّم.
الطبقة الثانية من الخريطة هي الأهم على المدى الطويل، وهي الأقل حضورًا في الإعلانات: الموردون. فالمصنع لا يعمل وحده، بل فوق هرم من ثلاث طبقات من الموردين. وما لم تُبنَ هذه الطبقات محليًا، يبقى المصنع نقطة في سلسلة لا رأسًا لها، ويبقى تعطّل ميناء واحد في شرق آسيا قادرًا على إيقاف خطّه.
التجربة التي تستحق الدراسة هنا ليست أوروبية ولا أمريكية بل مغربية وتركية. البلدان بنيا صناعة سيارات تصديرية في عشرين سنة، وبدآ من الطبقة الثالثة من الموردين لا من مصنع التجميع. وحين وصل المصنع، وجد تحته ما يسنده.
هرم التوريد: ما الذي يجب أن يُبنى قبل المصنع
المصنع آخر حلقة لا أولها
- 01
المواد الأساسية
الصلب والألمنيوم والبوليمرات والزجاج المسطّح. متوافرة في السعودية بحكم قاعدتها البتروكيماوية والتعدينية.
- 02
الموردون من الفئة الثالثة
المسبوكات والمشكّلات والمثبّتات. صناعة ورش متوسطة، وهي أضعف حلقة في المنطقة حاليًا.
- 03
الموردون من الفئة الثانية
ضفائر الأسلاك والمقاعد والأنظمة الصغيرة. كثيفة العمالة، وتُوطَّن عادةً أولًا.
- 04
الموردون من الفئة الأولى
وحدات كاملة تُسلَّم إلى خطّ التجميع مباشرة. تتبع المصنع ولا تسبقه، وتشترط حجمًا يبرّر حضورها.
إطار جلف أوتو. أغلب برامج التوطين تُقاس بعدد المصانع، والقياس الأصحّ هو عمق الهرم تحتها: مصنع تجميع فوق هرم فارغ يستورد 90% من قيمته ويبقى عرضة لأي اضطراب في الشحن.
في المقابل، ثمة نموذج معاكس يستحق التحذير منه: مصانع تجميع أُقيمت في عدة أسواق ناشئة بدافع حماية جمركية، فأنتجت سيارات أغلى من المستوردة وأقلّ جودة، ثم أُغلقت حين رُفعت الحماية. الفارق بين النموذجين ليس في حجم الاستثمار بل في سببه: من يبني ليصدّر يبني صناعة، ومن يبني ليحتمي خلف تعرفة يبني مهلة.
أين يقف الخليج من هذين النموذجين؟ الإجابة مختلطة. المشاريع السعودية الكبرى موجّهة نحو التصدير منذ تصميمها، وهو مؤشّر صحّي. لكن قاعدة الموردين لا تزال ضحلة، وسوق المنطقة وحدها لا تكفي لتشغيل الطاقات المعلنة، ما يجعل النجاح معلّقًا على قدرة المنتج المحلي على المنافسة في أسواق لا تمنحه أي أفضلية.
وما الذي يعنيه هذا كلّه للمشتري؟ على المدى القريب لا شيء يُذكر: السيارة المصنوعة محليًا لن تكون أرخص، لأن تكلفة التأسيس تُحمَّل على الوحدات الأولى. أما على المدى المتوسط، فالأثر الأهم ليس في السعر بل في التوافر: الطراز الذي يُنتَج في المنطقة يصل في أسابيع لا في أشهر، وقطع غياره تُخزَّن محليًا بالضرورة، ودعم العلامة له لا يخضع لأولويات سوق أخرى.
وثمة أثر ثالث أقلّ وضوحًا وأبعد مدى: المصنع يُنشئ قاعدة مهارات. الفنّي الذي يعمل على خطّ طلاء يصبح بعد خمس سنوات قادرًا على إدارة ورشة إصلاح هياكل بمعايير مصنعية، وهذا تحديدًا ما تفتقر إليه المنطقة اليوم أكثر مما تفتقر إلى المصانع نفسها.
الخلاصة التي نخرج بها من قراءة الخريطة: الخليج في بداية طريق لا في منتصفه، والرقم الذي يستحق المتابعة في السنوات الخمس المقبلة ليس عدد المصانع المعلنة بل نسبة القيمة المحلية في السيارة الواحدة. هذا الرقم وحده يفرّق بين صناعة تُبنى وصناعة تُعلَن.
ستتابع «جلف أوتو» هذه الخريطة سنويًا، وتحدّث أرقامها كلّما دخل مشروع مرحلة الإنتاج الفعلي أو تأخّر عن جدوله المعلن — فالتأخّر بيانٌ عن حال الصناعة لا يقلّ دلالة عن الافتتاح.